少額の請求書を早く資金化したい方へ
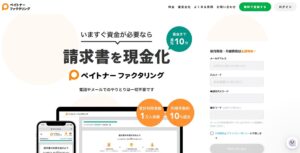
- ペイトナーは1万円から利用でき、初回上限は50万円です
- 手数料は一律10%。申請前に受取額を計算しやすいのが特徴です
- 個人の取引先や新規取引先の請求書も対象になり得ます
- 休日対応は公式ページ内で案内が分かれています。土日祝の当日審査・入金が必要な場合は、申込時の最新案内を確認してください
\ 1万円〜・オンライン完結・手数料一律10% /
※アカウント登録無料。審査結果や申込内容によって追加確認・追加書類が必要な場合があります。


『ファクタリングの審査が甘い会社はどこ?』『100%通る会社はないの?』と探しているなら、先に結論があります。
100%審査に通ると保証できるファクタリング会社はありません。
ファクタリング会社は、請求書が本当に存在するか、売掛先から回収できる見込みがあるか、二重譲渡などの問題がないかを確認してから債権を買い取ります。何も確認せず必ず買い取るなら、架空請求書や回収不能債権まで引き受けることになり、事業として成立しません。
一方で、銀行融資とは審査する対象が違います。利用者自身の信用情報や決算だけでなく、売掛先と売掛債権の回収可能性が重要になるため、赤字や債務超過、税金滞納がある事業者でも利用できる会社があります。
つまり探すべきなのは『審査なしの会社』ではなく、自分の請求書・売掛先・金額・書類と条件が合う会社です。
『100%通る』『誰でも必ず資金化できる』という意味で審査が甘い会社はありません。ただし、公式サイトで審査通過率や資金調達成功率を公表している会社はあります。
2026年9月9日時点で、アクセルファクターは公式ファクタリングページに審査通過率93.3%、ネクストワンは公式ページに資金調達成功率96%、ベストファクターは公式サービスページに審査通過率92.25%を掲載しています。
重要なのは、この96%・93.3%・92.25%をそのまま『審査の甘さランキング』にしないことです。各社の公開ページだけでは、問い合わせ件数を分母にするのか、必要書類がそろって正式審査へ進んだ案件を分母にするのか、どの期間の数字かなどを同条件では比較できません。
したがって『ネクストワンなら自分も96%の確率で通る』とは言えません。本記事では公開率を会社が示す参考実績として扱い、実際の申込先は対象者、売掛先、金額、書類、契約方式で選びます。
銀行融資は、借りた人や会社が将来返済できるかを審査します。財務内容、信用情報、返済能力などが重要です。
一般的なファクタリングは融資ではなく、売掛債権の売買です。事業者が持つ売掛債権を期日前に、手数料を差し引いて買い取る仕組みなので、売掛先から債権を回収できる見込みが重要になります。
そのため利用者の会社が赤字でも、それだけで即否決とは限りません。会社によっては赤字、債務超過、税滞納があっても相談可能と案内しています。
ただし『利用者を見ない』わけではありません。債権の実在性、取引履歴、二重譲渡のリスク、利用者の説明や提出書類の整合性も確認されます。
| 会社 | 公式の公開値 | 数字の読み方 | 主な条件 | CTA |
|---|---|---|---|---|
 アクセルファクター | 審査通過率93.3% | 公式参考値。個々の案件の確率ではない | 必要書類3点、オンライン、申込〜入金最短2時間案内 | 公式サイト |
 ネクストワン | 資金調達成功率96% | 分母・集計期間を他社と同条件比較できない | 2社間/3社間、赤字・債務超過の相談を訴求 | 公式サイト |
 ベストファクター | 審査通過率92.25% | 月次の即日振込実績とは別指標 | 個人事業主対応、必要書類3点、最短即日 | 公式サイト |
アクセルファクターは現行公式で審査通過率93.3%を掲載しています。さらに2025年の買取債権額121億円、利用者4,300件などの実績も公表しています。必要書類は請求書・通帳3か月・身分証の3点。書類提出後の審査は最短30分、申込から入金までは条件が整えば最短2時間と案内しています。
93.3%は公式が公表する数字として参考にできますが、あなたの案件が93.3%で通るという意味ではありません。
\ 公開率だけでなく、書類・金額・売掛先条件を確認 /
ネクストワンは公式ページで資金調達成功率96%を掲載しています。赤字決算や債務超過でも相談可能、即日対応を訴求しています。
一方、公開ページからは96%の分母・集計期間を他社と同一条件で比較できる形では確認できません。そのため、アクセルファクターの93.3%より『2.7ポイント審査が甘い』とは判断しません。
\ 法人で2社間・3社間を含め相談したいなら候補 /
ベストファクターの公式サービスページには審査通過率92.25%が掲載されています。ただし別のトップページでは月次の平均買取率や即日振込実行率なども更新されています。固定掲載の審査通過率と、月ごとに変わる即日振込実績は別指標です。
個人事業主向けページもあり、赤字・税滞納・創業直後でも申込可能と案内しています。公開率だけでなく、自分の対象額と必要書類を確認してください。
通過率を公表していない、または主要訴求にしていない会社が審査に通りにくいとは限りません。QuQuMoは必要書類2点、PAYTODAYはオンライン審査、ペイトナーは少額請求書など、別の条件で自分に合う会社を選べます。
『通過率非公表=審査が厳しい』という判断はしないでください。
最重要なのは、売掛先が期日に支払う見込みです。継続取引があり、過去の入金履歴を確認できる債権は説明しやすくなります。一方、初回取引、支払い遅延が続く売掛先、経営不安が明らかな売掛先などは追加確認が増える可能性があります。
ただし『上場企業の請求書なら必ず通る』という意味ではありません。請求書自体の実在や申込条件も審査されます。
請求書だけでなく、通帳の入出金履歴、契約書、発注書、メール・チャット等で実際の取引を確認する会社があります。金額、会社名、支払日などが資料ごとに食い違うと、確認に時間がかかったり追加書類を求められたりします。
ファクタリング会社は債権を買い取ってから回収まで待つため、支払期日までの期間もリスク判断に関係します。ただし『30日なら通る、90日なら落ちる』のような全社共通基準はありません。各社の買取対象期間を確認してください。
審査落ちと思っていても、単純に買取額の条件外という場合があります。少額債権なら少額対応サービス、高額債権なら大口対応会社を選びます。
利用者が個人事業主OKでも、売掛先が個人事業主だと買取対象外の会社があります。たとえばビートレーディングは現行公式で、利用者として個人事業主・フリーランスを受け付ける一方、売掛先が個人事業主の売掛金は対象外と案内しています。
条件外なら『審査が厳しい』のではなく、そもそも商品対象外です。個人事業主の選び方は個人事業主・フリーランス向け比較で詳しく整理しています。
2社間は売掛先の承諾を取らず進められるサービスが多い一方、ファクタリング会社側の回収リスクは相対的に高くなります。3社間は売掛先も関与し、回収確度を確認しやすいため条件が変わる場合があります。
これは『甘い会社を探す』問題ではありません。実在する売掛債権であることを証明できる資料をそろえてください。
個人事業主への請求書、支払期日が対象外、少額すぎる・高額すぎる等なら、同じ条件の会社へ何社申し込んでも解決しません。条件が違う会社を選び直します。
請求書、通帳、本人確認、契約・発注資料を先に整理し、会社名・金額・期日が一致しているか確認してください。
同じ債権を複数社へ譲渡する二重譲渡は重大な問題です。見積もりを複数社から取ることと、同じ債権を複数社へ譲渡することは全く違います。
まず、落ちた理由を可能な範囲で整理します。
このうち条件ミスマッチなら、別条件の会社へ変える意味があります。たとえば少額上限で合わなかったなら大口対応会社、売掛先個人事業主が対象外ならその債権を扱うか確認できる会社、書類不足なら必要書類が少ない会社を検討します。
ペイトナーで否認された場合は、ペイトナーで審査落ち・否認になる理由で、現行必要書類と代替候補を詳しく整理しています。
Payなびは複数のファクタリング会社へ一括申請できるサービスです。既存記事で使っていた導線は保全しますが、一括申請だから審査に通りやすい、必ず仮承認が出るという意味ではありません。条件が合う候補を探す手段として利用してください。
検索者が『審査激甘』『100%通る』と探す心理は自然ですが、無条件で買い取るという説明には注意してください。金融庁は一般的なファクタリングを売掛債権の売買と説明する一方、ファクタリングを装った高金利貸付や、買取代金が債権額に比べて著しく低い取引などに注意喚起しています。
契約前には、買取代金、手数料、償還請求・買戻し、担保・保証、債権譲渡通知・登記、回収できなかった場合の扱いを確認します。審査が不安なときほど『必ず通す』という言葉より契約実態を優先してください。
ありません。少なくとも責任を持って100%通過を保証できる請求書買取サービスはありません。各社は債権の実在性・回収可能性・対象条件等を審査します。
言えません。公開率の分母、期間、正式審査の定義などが統一されていないためです。会社が公開する参考実績として見て、自分の売掛先・債権・書類・金額が条件に合うかを確認してください。
利用できる会社はあります。ファクタリングは融資と審査軸が違い、売掛先や債権の回収可能性も重要です。ただし必ず利用できるという意味ではありません。
利用できる可能性はあります。銀行融資と同じ信用情報だけで決まる仕組みではないためです。ただし請求書・売掛先・取引実態の審査はあります。
条件が合う2〜3社から見積もりを取る意味はありますが、条件外の会社へ大量に申し込んでも解決しません。まず否決理由や対象条件を確認してください。また、複数社で同じ債権を契約する二重譲渡は行ってはいけません。
ファクタリングは融資と審査軸が違うため、赤字や信用情報に不安があっても利用できる可能性があります。しかし、100%通る会社はありません。
アクセルファクター93.3%、ネクストワン96%、ベストファクター92.25%など公式の公開率は参考にできますが、統計条件が同じとは確認できません。数字だけで『一番甘い会社』を決めるのは避けてください。
売掛先、債権額、支払期日、必要書類、利用者・売掛先条件、2社間・3社間を確認し、自分の案件に合う1〜3社へ絞る方が合理的です。
一度落ちた場合も、『さらに甘い会社』へ移る前に、何が条件に合わなかったかを確認してください。